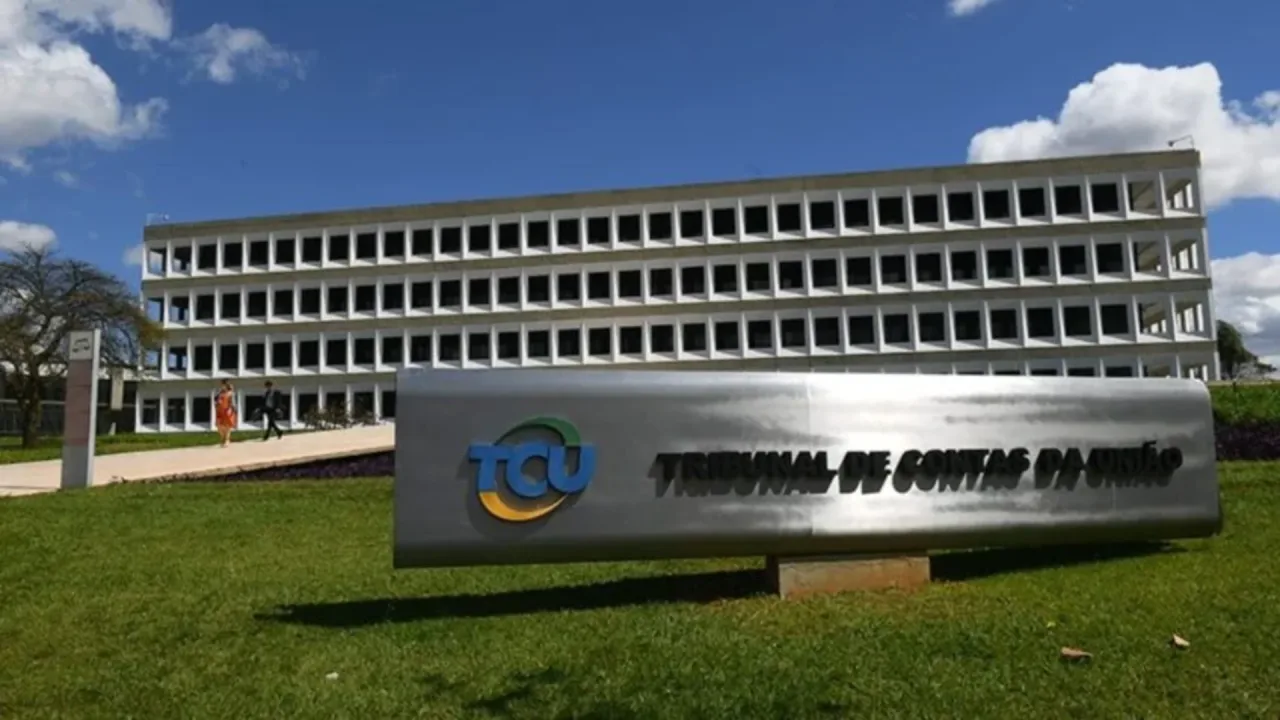
O TCU (Tribunal de Contas da União) fixou em 11,3% a alíquota de referência da CBS (Contribuição Social sobre Bens e Serviços) para 2027, 1º ano da transição da reforma tributária. O valor exato é 11,3468%. O índice está 2,09 pontos percentuais acima dos 9,21% estimados inicialmente pelo Ministério da Fazenda.
O relatório técnico (processo TC 006.529/2026-7) foi aprovado pelo plenário do tribunal. O relator é o ministro Vital do Rêgo. O cálculo tem base no art. 349, § 14, da Lei Complementar nº 214 de 2025. O material foi fechado nesta 4ª feira (28.out.2026).
Somada à estimativa de 18,7% do IBS (Imposto sobre Bens e Serviços), de Estados e de municípios, a alíquota combinada do IVA (Imposto sobre Valor Agregado) Dual chega a 30,0%.
O TCU também definiu em 44,16% o redutor aplicável às compras governamentais. O mecanismo busca evitar o encarecimento das contratações públicas com a chegada do novo tributo. O Trubunal agora enviará o relatório e a memória de cálculo à Presidência do Senado na 6ª feira (30.out). Os senadores poderão aceitar os 11,3% ou propor ajustes com premissas alternativas.
Se o Senado não deliberar até a 3ª feira (15.dez), a alíquota de 11,3% passa a valer automaticamente como referência da CBS em 2027.
META DE ARRECADAÇÃO
Segundo o TCU, a alíquota foi calculada para manter a arrecadação federal neutra em 4,9861% do PIB (Produto Interno Bruto), média da série 2012-2021. Isso equivale a R$ 528,5 bilhões por ano, a preços de 2023-2024.