O mercado de concessões de rodovias passou por uma mudança significativa na última década, com a desconcentração do setor e a entrada de novos players, incluindo operadoras estrangeiras e fundos de investimentos.
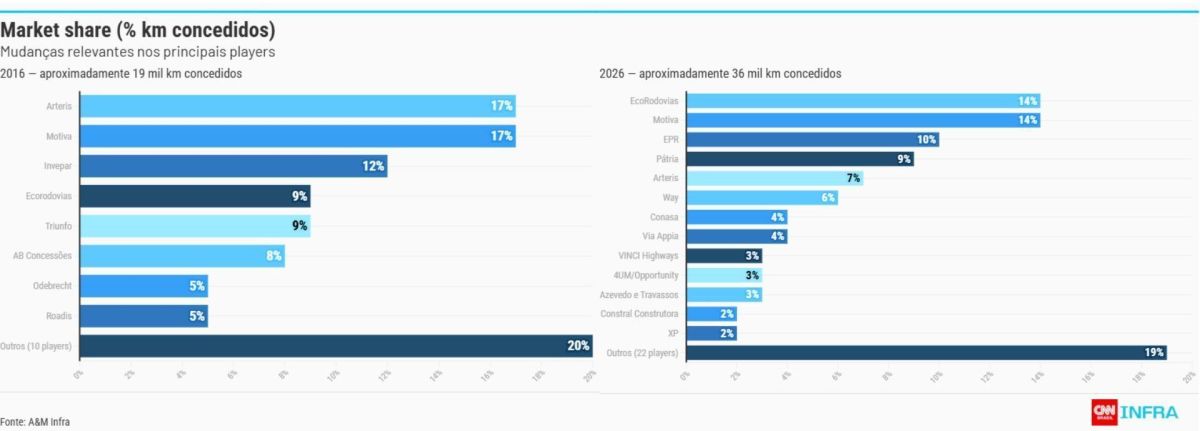
Entre 2016 e 2026, o número de empresas praticamente dobrou, passando de 18 para 35. Na direção contrária, a malha administrada pelo “top five” diminuiu de 64% para 54% do total.
O levantamento foi feito pela A&M Infra, divisão de infraestrutura e projetos de capital, a pedido da CNN. Ele capta um período em que as rodovias federais ou estaduais operadas pela iniciativa privada saltaram de aproximadamente 19 mil para cerca de 36 mil quilômetros.
“Nos últimos dez anos, esse mercado foi marcado por forte dinamismo no Brasil, com reestruturações importantes e um pipeline acelerado de projetos a partir de 2020”, afirma Tiago Barros, diretor-sênior da A&M Infra.
Em 2016, a liderança era dividida pela espanhola Arteris e pela CCR (hoje Motiva), com 17% de participação. Depois vinham Invepar (12%), Ecorodovias (9%) e Triunfo (9%).
Alguns players, como a Roadis (dona da Via Bahia) e a Odebrecht Transport, deixaram o mercado. A Triunfo saiu da BR-040, entre o Rio de Janeiro e Juiz de Fora (MG), e deve deixar outras operações.
Hoje, a dianteira do setor é disputada palmo a palmo por Motiva e Ecorodovias, cada uma com 14%. A EPR, fundada em 2022 pelos grupos Equipav e Perfin, detém 10%. Pátria Investimentos (9%) e Arteris (7%) vêm em seguida.