
O crédito rural é uma linha de financiamento regulamentada há mais de 60 anos, que ainda gera dúvidas e desafios para muitos produtores brasileiros. A repórter Rana Kerb explica como essa modalidade funciona e quais são os principais pontos a serem considerados.
Funcionamento do crédito rural
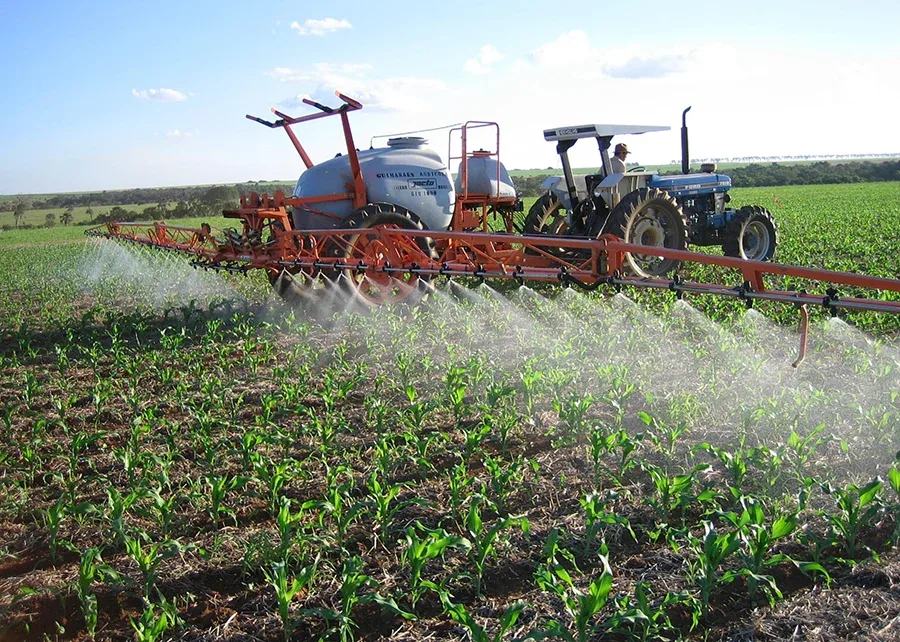
O crédito rural é essencial para o financiamento da produção agrícola e pode ser utilizado em diferentes momentos, como:
Compra de insumos para a safra
Aquisição de máquinas e equipamentos
Melhoria da estrutura da propriedade
Capital de giro
Existem diversas linhas de crédito rural, que variam de acordo com o perfil do produtor e suas necessidades específicas.
Fontes de financiamento
O governo federal define as regras e condições do crédito rural, que é uma obrigação dos bancos desde 1965. Atualmente, os bancos devem destinar 31,5% dos depósitos bancários para essa modalidade. Em 2025, o crédito rural e agroindustrial movimentou R$ 9 bilhões, embora tenha havido uma redução de 17% em comparação ao ano anterior.
Desafios enfrentados pelos produtores
Os produtores enfrentam algumas dificuldades ao acessar o crédito rural, como:
Avaliação pelo score de crédito
Necessidade de planejamento para não perder prazos
Concorrência por recursos limitados
É fundamental que os produtores estejam atentos ao cronograma do plano safra e busquem os recursos assim que liberados, para garantir o acesso ao financiamento necessário para suas atividades.